Kârlılık raporu, seçtiğiniz dönemde yaptığınız satışların gelirini satılan malın tam maliyetiyle (hammadde, yarı mamül, işçilik, genel gider) karşılaştırır. Rapor iki bakış sunar: sipariş tarihine göre ürün bazında brüt kâr ve üretim tarihine göre parti (Batch) bazında kâr.
Bu yazıda öğrenecekleriniz
- Filtreleri ve özet kartlarını okumak
- Ürün bazında tablodaki birim maliyetin nereden geldiğini
- Parti bazında tablonun gelir ve maliyeti nasıl eşleştirdiğini
- Zarar eden bir ürünü adım adım incelemek
Başlamadan önce
- Rapor, satışlar için sipariş kayıtlarını, maliyet için tamamlanmış üretim partilerini ve fiyatlandırma kayıtlarını kullanır.
- Taslak, iptal edilmiş ve iade edilmiş siparişler rapora girmez.
Raporu açma ve filtreleme
- Raporlar → Kârlılık'a tıklayın.
- Başlangıç Tarihi ve Bitiş Tarihi'ni seçin (boşsa son altı ay ve içinde bulunulan ay).
- Tek bir ürünü incelemek için Ürün'ü seçin ve Filtrele'ye tıklayın.
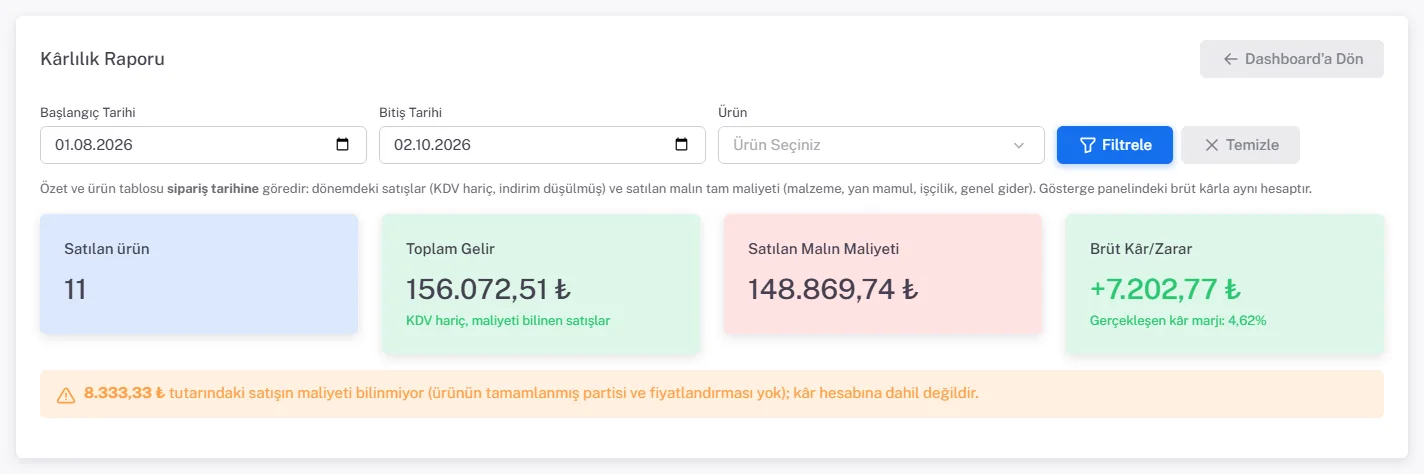
Özet kartları
| Kart | Anlamı | Örnek |
|---|---|---|
| Satılan ürün | Dönemde satılan farklı ürün sayısı | 11 |
| Toplam Gelir | Maliyeti bilinen satışların KDV hariç, indirim düşülmüş tutarı | 156.072,51 TL |
| Satılan Malın Maliyeti | Satılan miktar × ürünün birim maliyeti | 148.869,74 TL |
| Brüt Kâr/Zarar | Gelir − Satılan Malın Maliyeti; altında Gerçekleşen kâr marjı (kâr ÷ gelir) | +7.202,77 TL, %4,62 |
Maliyeti bilinmeyen satışlar kâr hesabına katılmaz, sarı uyarıda ayrıca yazılır. Örnekte 8.333,33 TL'lik satış, ne tamamlanmış partisi ne fiyatlandırma kaydı olan bir yedek parçaya aittir.
Ürün bazında tablo (sipariş tarihine göre)
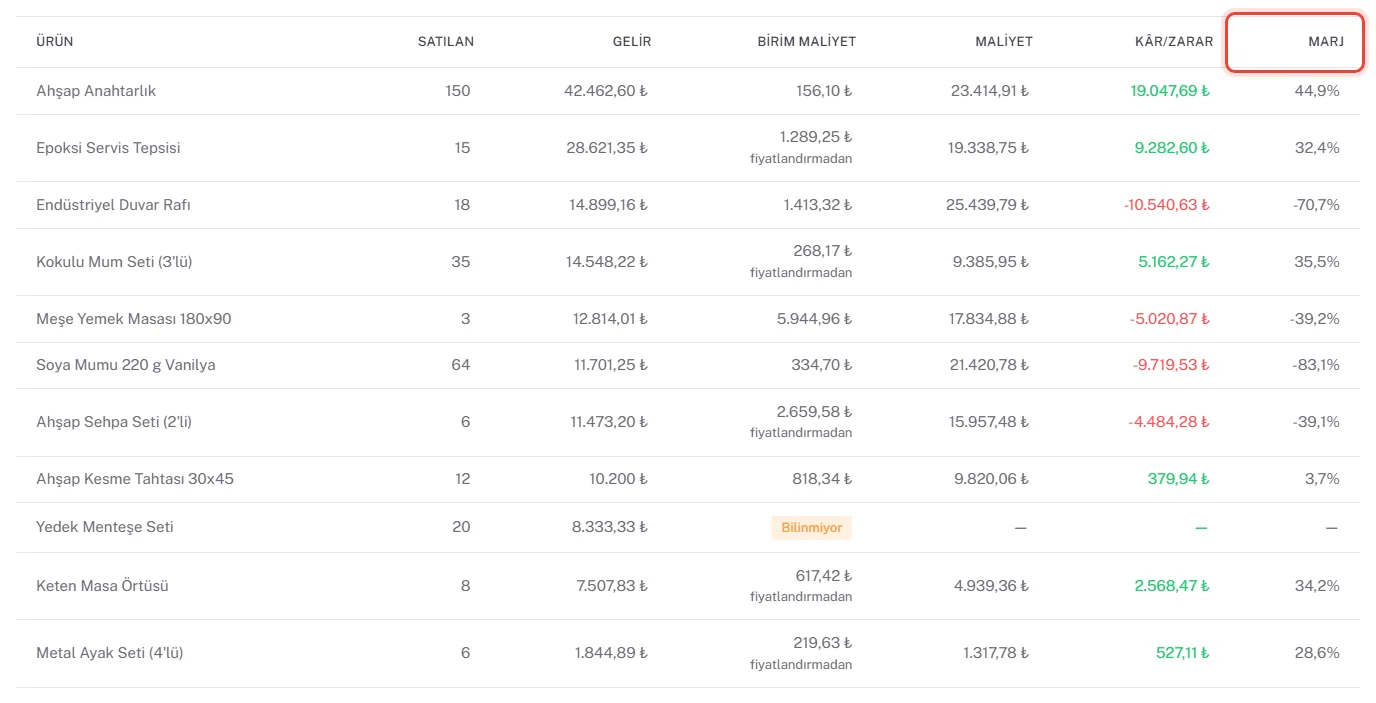
| Sütun | Anlamı |
|---|---|
| Satılan | Dönemdeki siparişlerde satılan miktar |
| Gelir | Miktar × KDV hariç birim fiyat − kalem indirimi |
| Birim Maliyet | Aşağıdaki kaynaklardan biri |
| Maliyet, Kâr/Zarar, Marj | Satılan × birim maliyet; gelir − maliyet; kâr ÷ gelir |
Birim maliyet nereden gelir?
- Partilerden: Ürünün dönem sonuna kadar tamamlanmış tüm partilerinin ağırlıklı ortalama tam maliyeti. Hammadde, parti tamamlanırken girilen gerçek tüketimden; işçilik ve genel gider, parti tamamlandığı anda dondurulan tutardan gelir. Partilerden en az biri dondurulmuş maliyet kaydından önce tamamlandıysa birim maliyetin altında sarı Tahmini rozeti çıkar.
- Fiyatlandırmadan: Ürünün tamamlanmış partisi yoksa kayıtlı fiyatlandırmadaki birim maliyet kullanılır; hücrede "fiyatlandırmadan" yazar.
- Bilinmiyor: İkisi de yoksa sarı Bilinmiyor rozeti çıkar ve satış özetteki kâra katılmaz.
Parti bazında tablo (üretim tarihine göre)
Bu tablo dönemde tamamlanan her partiyi, üretimden sonraki 90 gün içinde o ürün için alınan siparişlerle eşleştirir. Üretim verimini izlemek içindir; toplamı üstteki satış esaslı kârdan farklı olabilir.
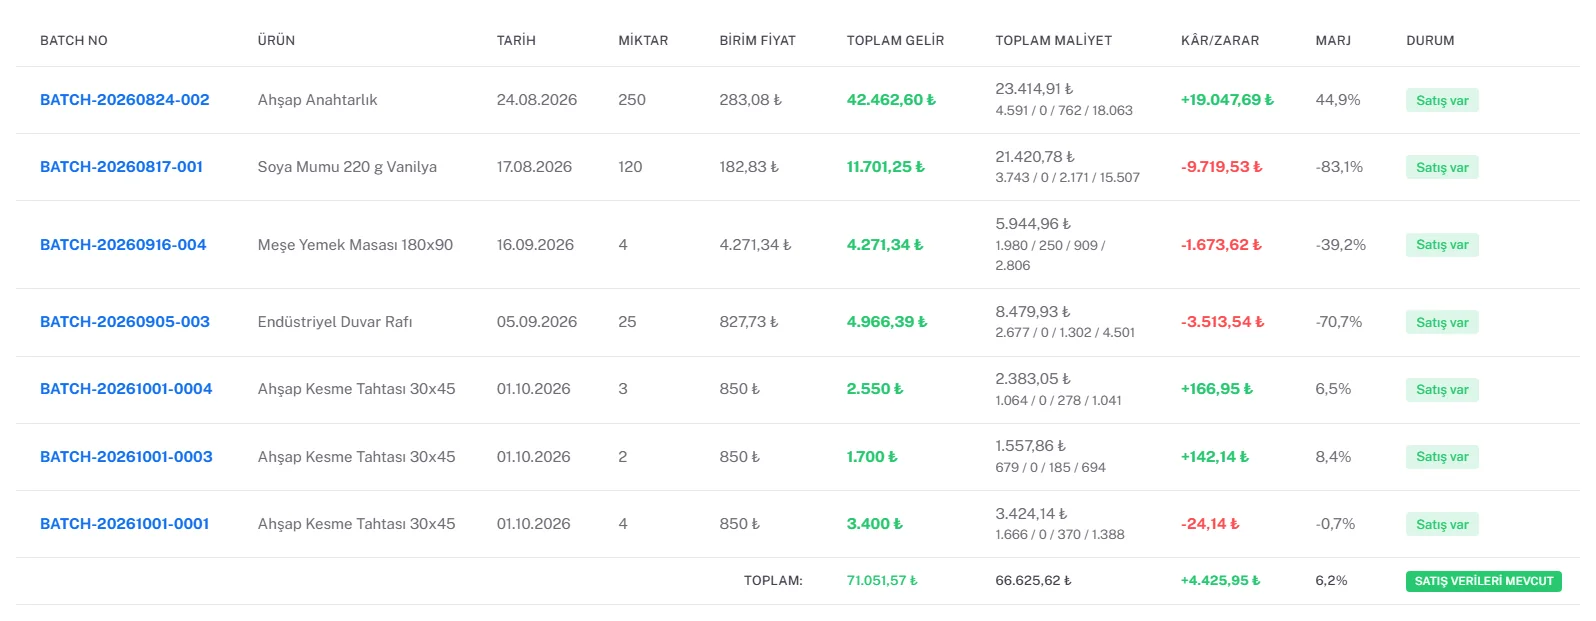
- Toplam Gelir: Partiye bağlanan satışların KDV hariç tutarı. Bir sipariş kalemi yalnızca bir partiye sayılır.
- Toplam Maliyet: Partinin tam maliyeti, satılan miktarın üretilen miktara oranıyla çarpılır. 25 adet üretilip 6 adedi satılan bir partide maliyetin 6/25'i yazılır; böylece satılmayan stok sahte zarar üretmez. Kırılımın yanında sarı Tahmini rozeti varsa parti, dondurulmuş maliyet kaydından önce tamamlanmıştır; işçilik ve genel gider güncel değerlerle hesaplanır.
- Durum: Satış var (satış eşleşti), Satış yok, Tahmini (satış bulunamadı; gelir, kayıtlı KDV hariç önerilen fiyattan tahmin edildi; maliyetin tamamı yazılır).
Parti tablosunun üstünde Excel, PDF ve Yazdır düğmeleri bulunur.
Zarar eden bir ürünü inceleme
Örnekte Endüstriyel Duvar Rafı 18 adet satılmış, 14.899,16 TL gelir getirmiş (adet başına ortalama 827,73 TL, KDV hariç) ama birim maliyeti 1.413,32 TL: marj −%70,7.
- Birim maliyetin kaynağına bakın. Satırda "fiyatlandırmadan" yazmıyor; maliyet tamamlanmış partiden geliyor. Parti tablosunda BATCH-20260905-003 satırındaki kırılım, maliyetin büyük kısmının genel gider olduğunu gösteriyor.
- Genel gider payını kontrol edin. Reçete detayının Genel Giderler sekmesinde rafın payı 750,14 TL'dir; düşük üretim hacmi saat başı gideri yükseltmiştir (bkz. Genel Giderler).
- Gerçek tüketimi kontrol edin. Raporlar → Üretim'de partinin Maliyet Farkı ve Fire Oranı'na bakın; planın üzerinde hammadde harcanmışsa reçeteyi veya üretim yöntemini gözden geçirin (bkz. Üretim ve Hammadde Raporları).
- Satış fiyatını kontrol edin. Ortalama satış fiyatı (827,73 TL) kayıtlı KDV hariç önerilen fiyatın (1.443,12 TL) çok altındaysa siparişlerde eski fiyat veya indirim kullanılmış olabilir.
- Fiyatı güncelleyin. Maliyet kalıcı olarak yükseldiyse fiyatı yeniden hesaplayın.
| Sektör | Negatif marjın tipik sebebi | İlk bakılacak yer |
|---|---|---|
| Fırın / gıda | Un ve yağ zammı fiyata yansıtılmamış | Fiyatlandırma listesi → Maliyet değişti |
| Talaşlı imalat | Ayar süresi ve hurda parça planın üzerinde | Üretim raporu → Maliyet Farkı, Fire Oranı |
| Kozmetik | Küçük partiler, yüksek genel gider payı | Reçete → Genel Giderler sekmesi |
| Tekstil | Kesim firesi reçetedekinden yüksek | Hammadde raporu → Fire |